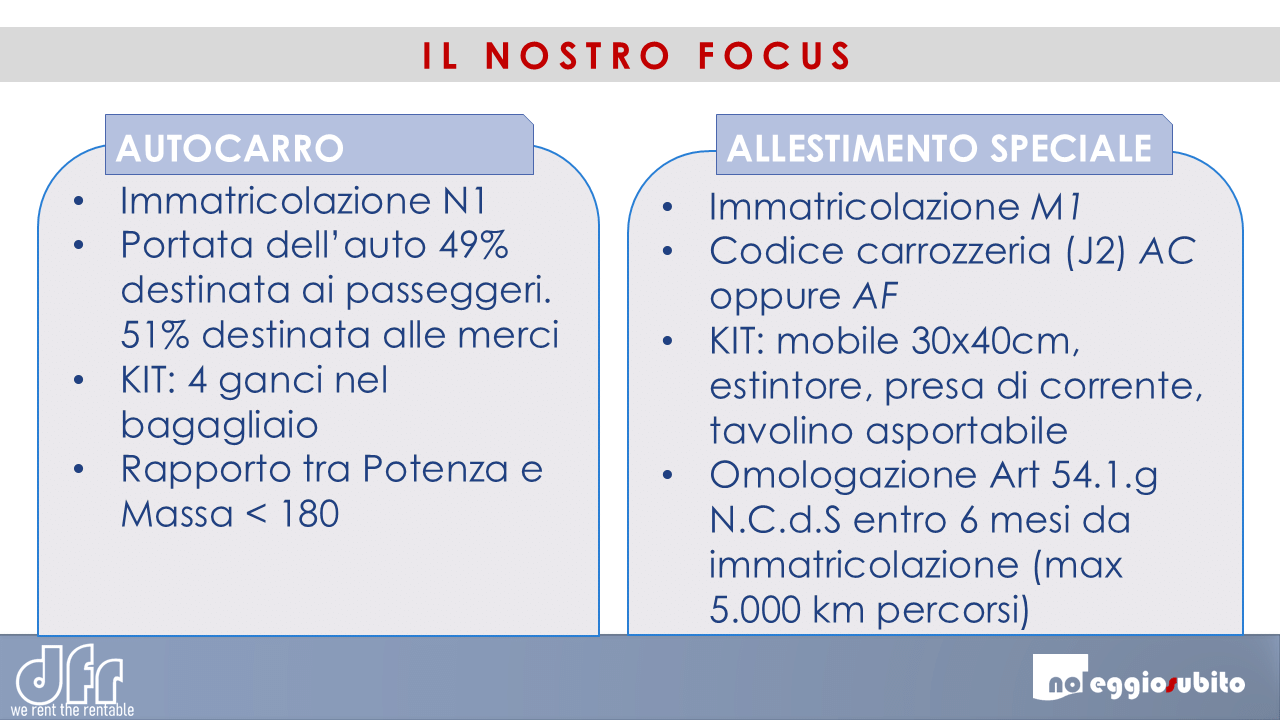
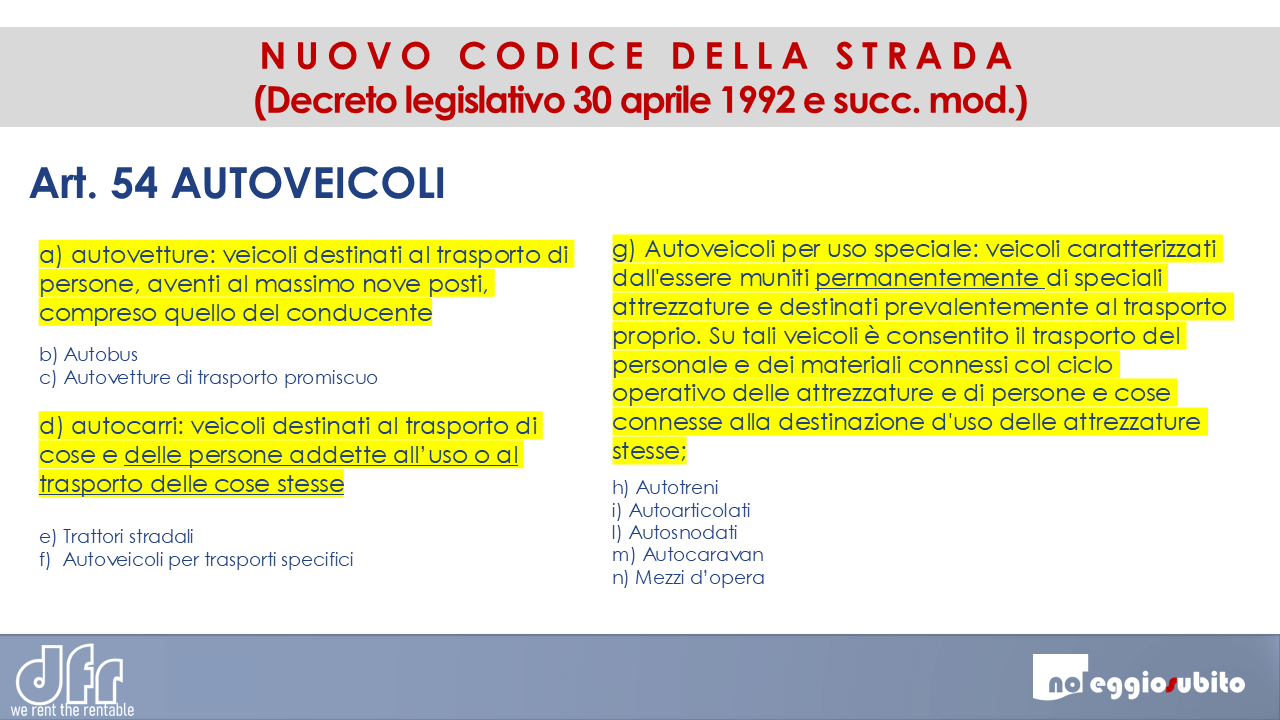
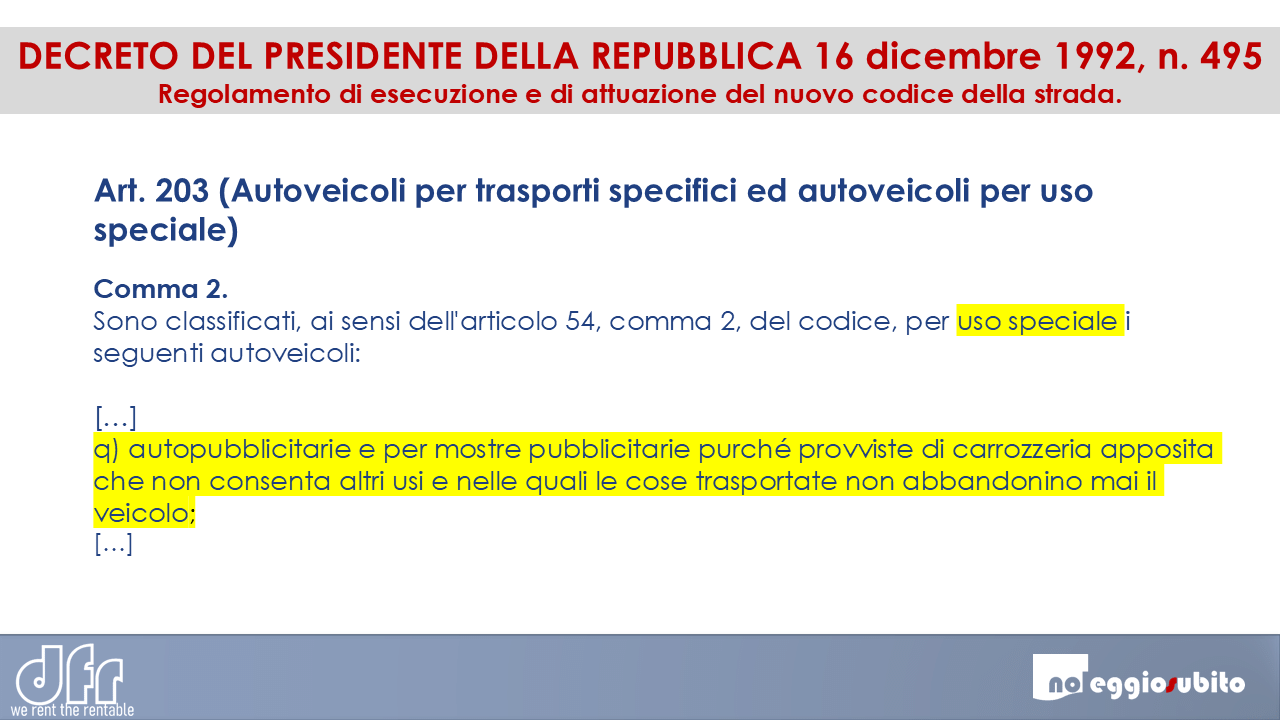
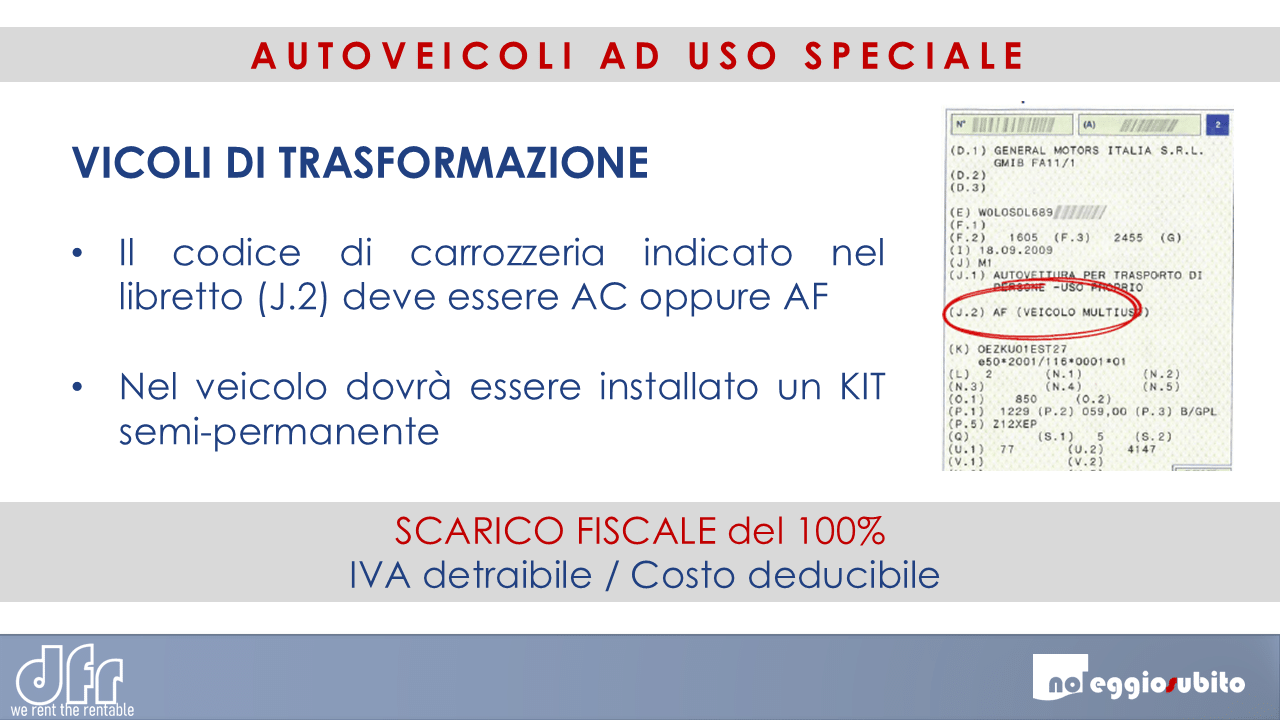
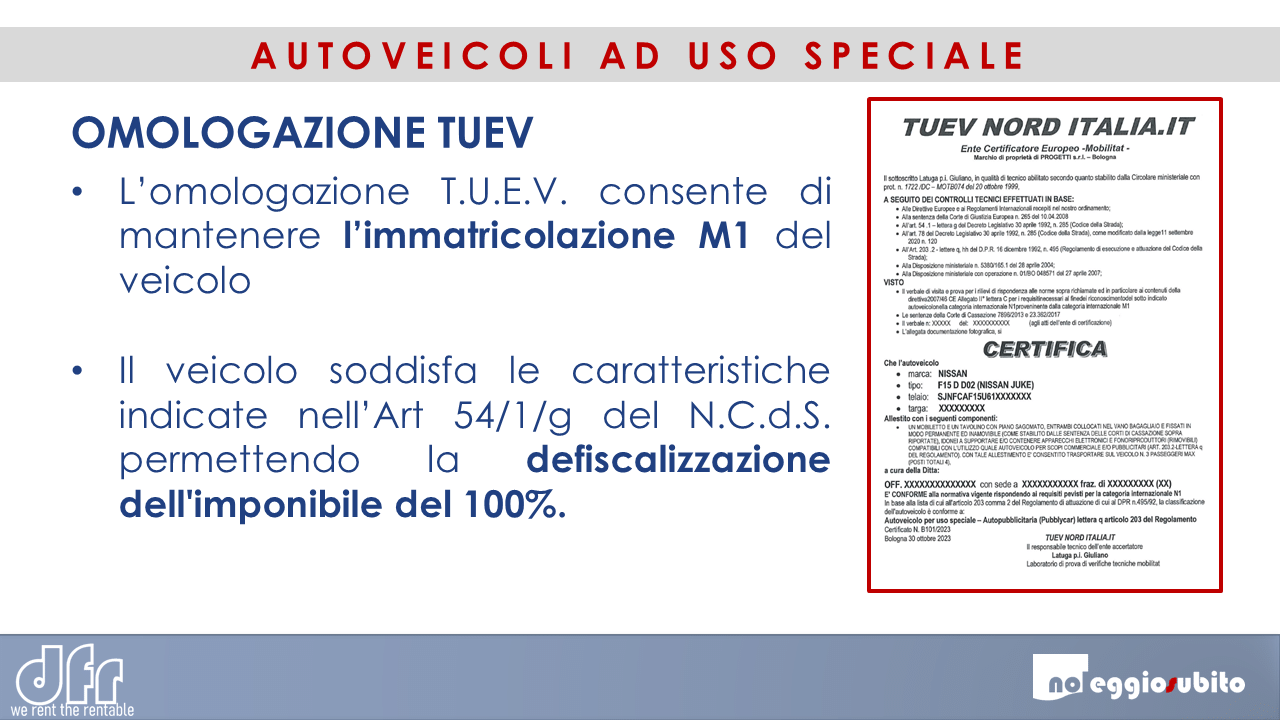
Lo scarico fiscale dell’autoveicolo è possibile quando il mezzo è considerato BENE STRUMENTALE. l’articolo 54 del Nuovo Codice della Strada elenca le tipologie di mezzi che possono circolare in EuropaIl DFR del 16.12.92 elenca gli allestimenti speciali, indicando al punto Q le “autopubblicitarie” dette comunemente Publycarl’omologazione in veicolo allestimento speciale art 54.1.g non è soggetto ai vincoli di immatricolazione dei veicoli N1. E’ infatti possibile omologare come Publycar qualsiasi veicolo con codice carrozzeria (J2) AC (station wagon/familiare) oppure AF (veicolo multiuso/SUV)il veicolo viene omologato come allestimento speciale art.54.1.g diventando un bene strumentale con scarico fiscale 100%anche la Agenzia delle Entrate certifica che il mezzo è un bene strumentale. L’utilizzo per fini privati (autoconsumo) o a dipendenti (fringe benefit) è autorizzato dalle normative sui beni strumentali (autofatturazione)