Autocarro e Allestimento Speciale: differenze

Lo scarico fiscale dell'autoveicolo è possibile quando il mezzo è considerato BENE STRUMENTALE.
Lo scarico fiscale dell’autoveicolo è possibile quando il mezzo è considerato BENE STRUMENTALE.
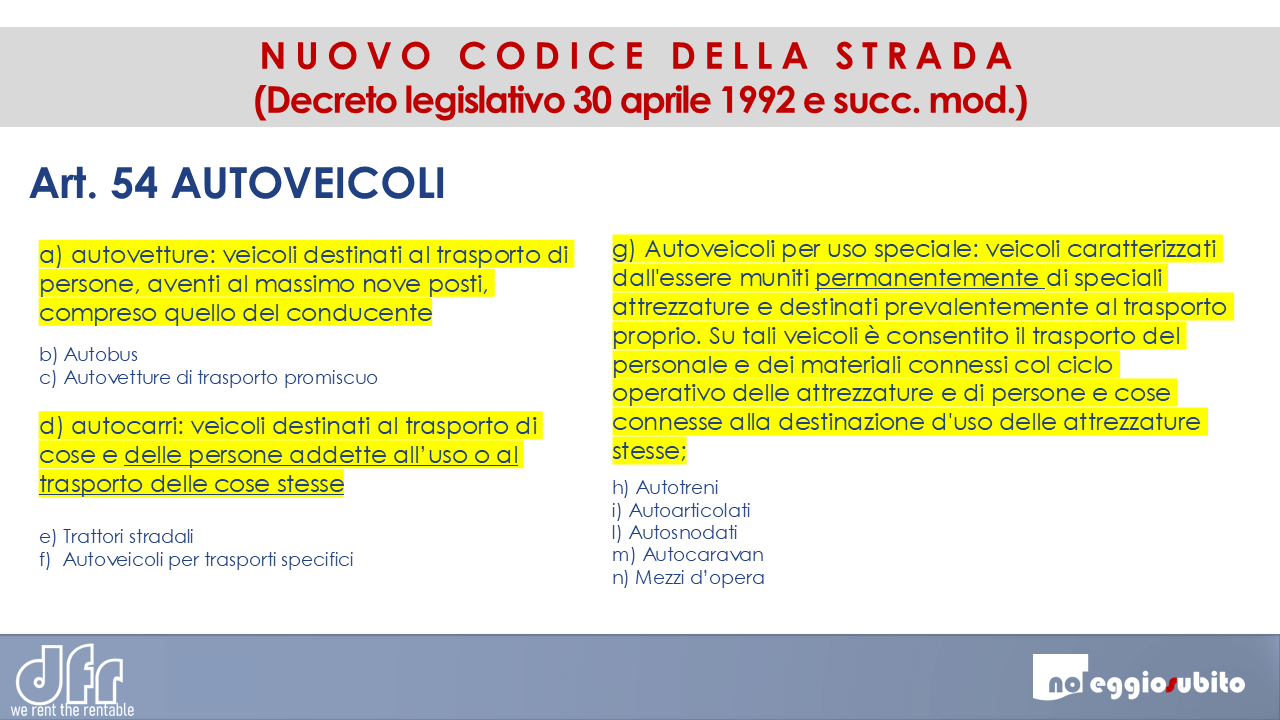
l'articolo 54  del Nuovo  Codice della Strada elenca le tipologie di mezzi che possono circolare in Europa
l’articolo 54 del Nuovo Codice della Strada elenca le tipologie di mezzi che possono circolare in Europa
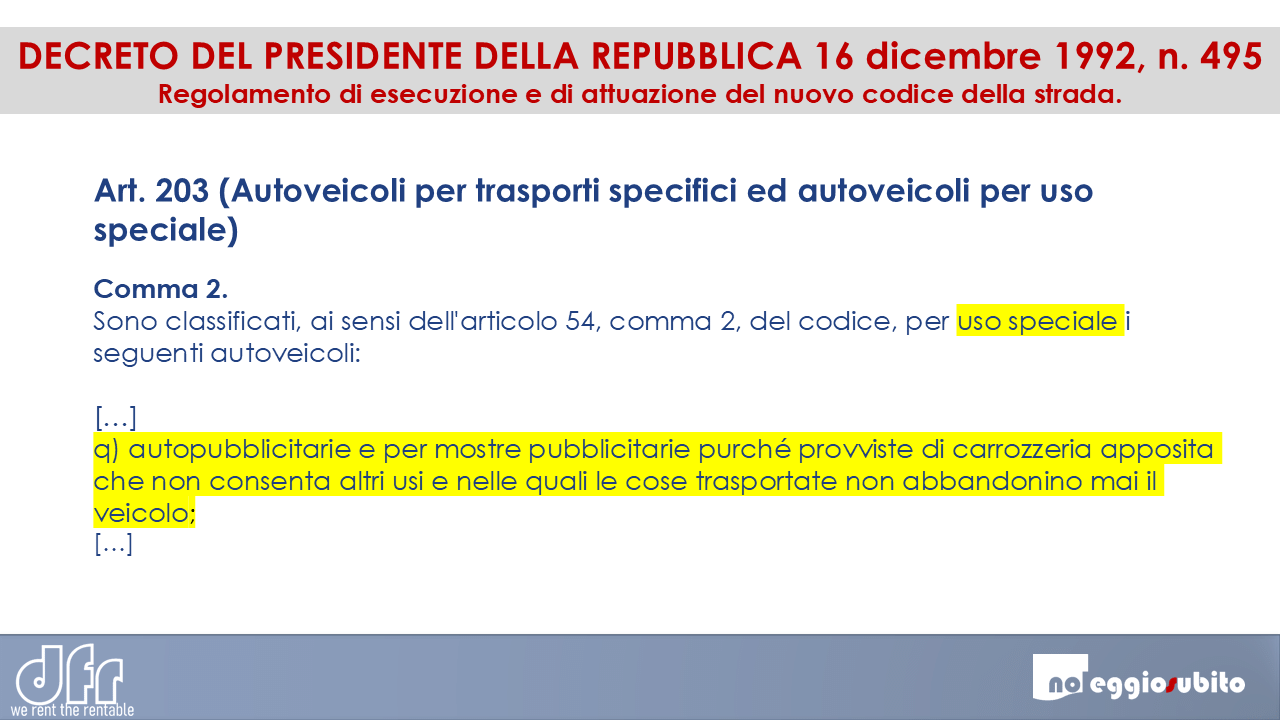
Il DFR del 16.12.92 elenca gli allestimenti speciali, indicando al punto Q le "autopubblicitarie" dette comunemente Publycar
Il DFR del 16.12.92 elenca gli allestimenti speciali, indicando al punto Q le “autopubblicitarie” dette comunemente Publycar
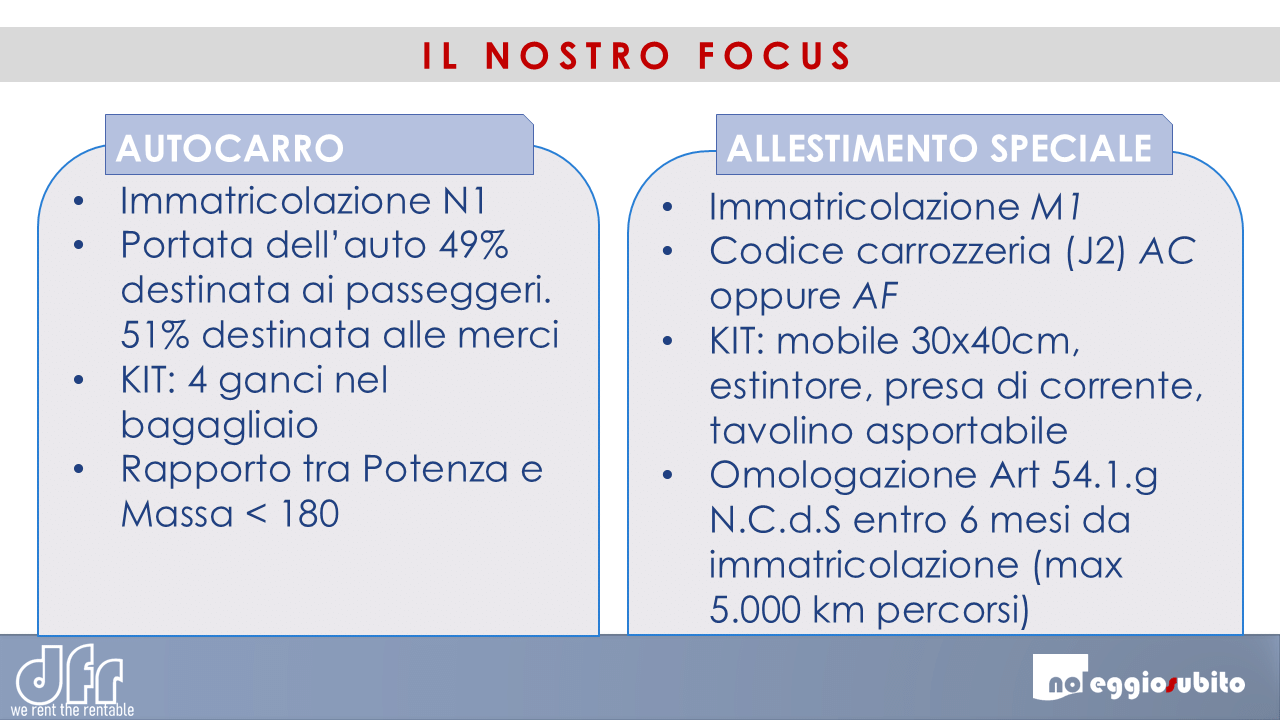
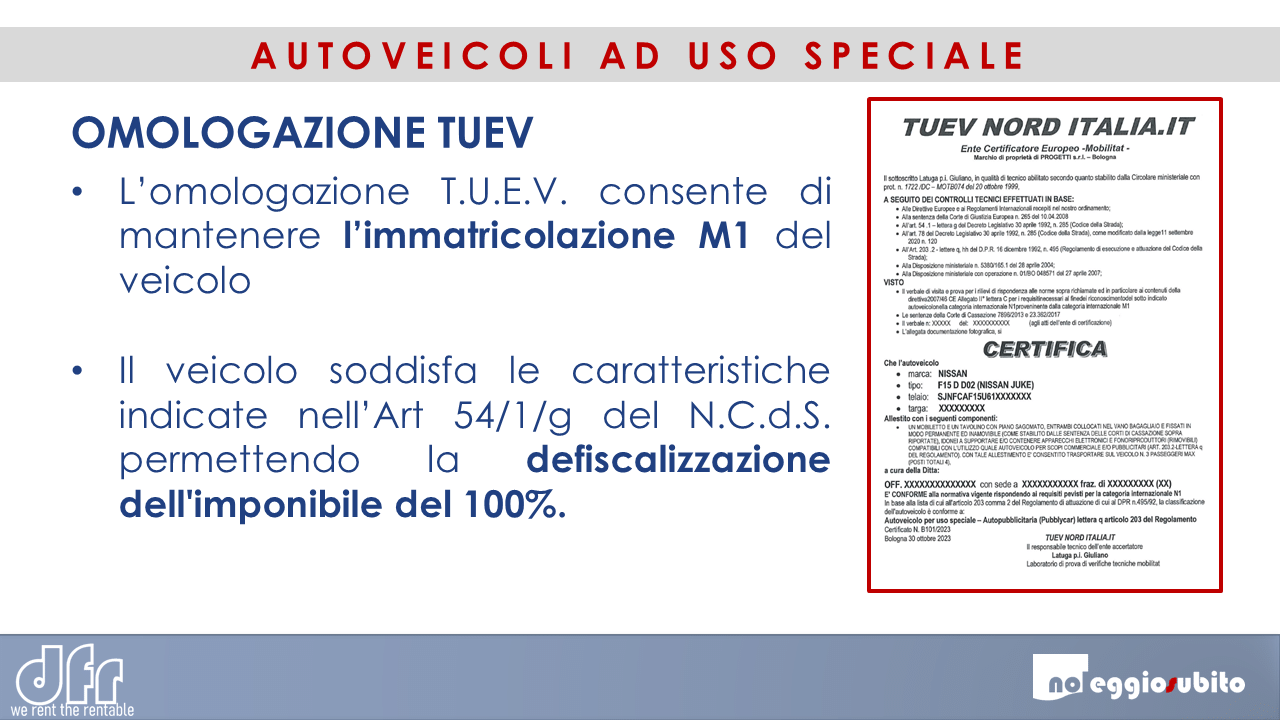
l'omologazione in veicolo allestimento speciale art 54.1.g non è soggetto ai vincoli di immatricolazione dei veicoli N1.
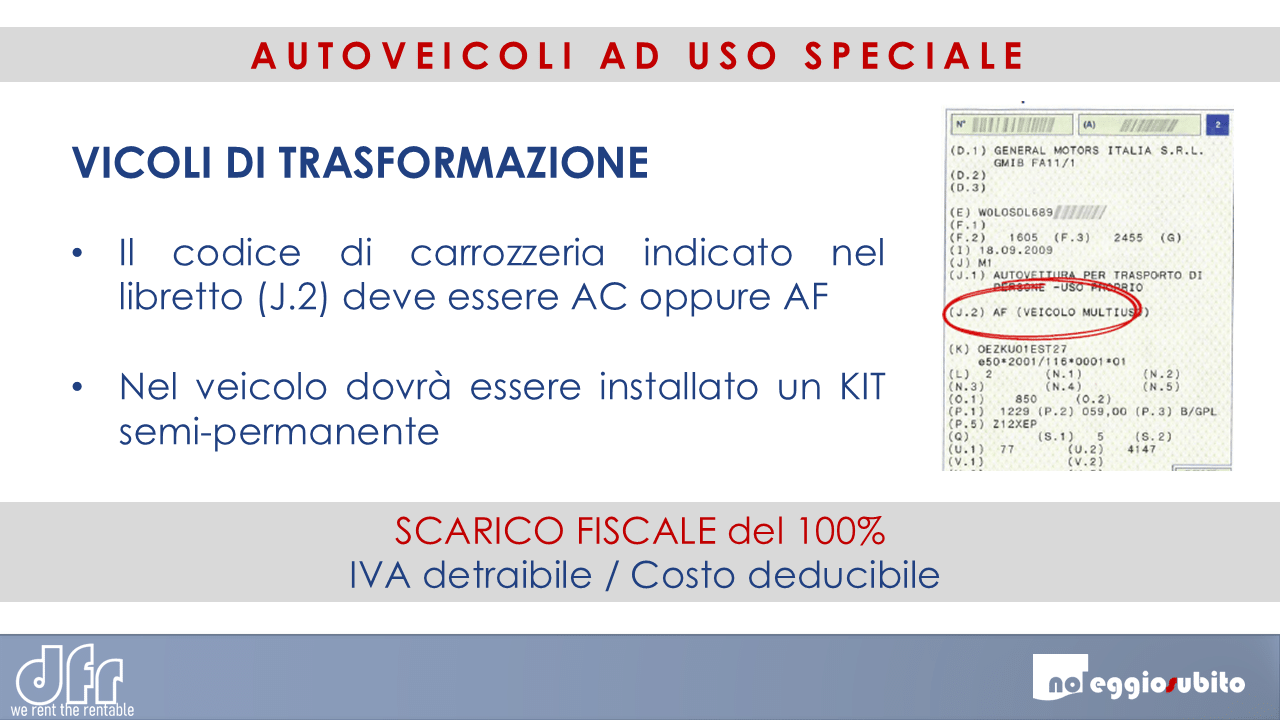
E' infatti possibile omologare come Publycar qualsiasi veicolo con codice carrozzeria (J2) AC (station wagon/familiare) oppure AF (veicolo multiuso/SUV)
l’omologazione in veicolo allestimento speciale art 54.1.g non è soggetto ai vincoli di immatricolazione dei veicoli N1.
E’ infatti possibile omologare come Publycar qualsiasi veicolo con codice carrozzeria (J2) AC (station wagon/familiare) oppure AF (veicolo multiuso/SUV)
il veicolo viene omologato come allestimento speciale art.54.1.g diventando un bene strumentale con scarico fiscale 100%
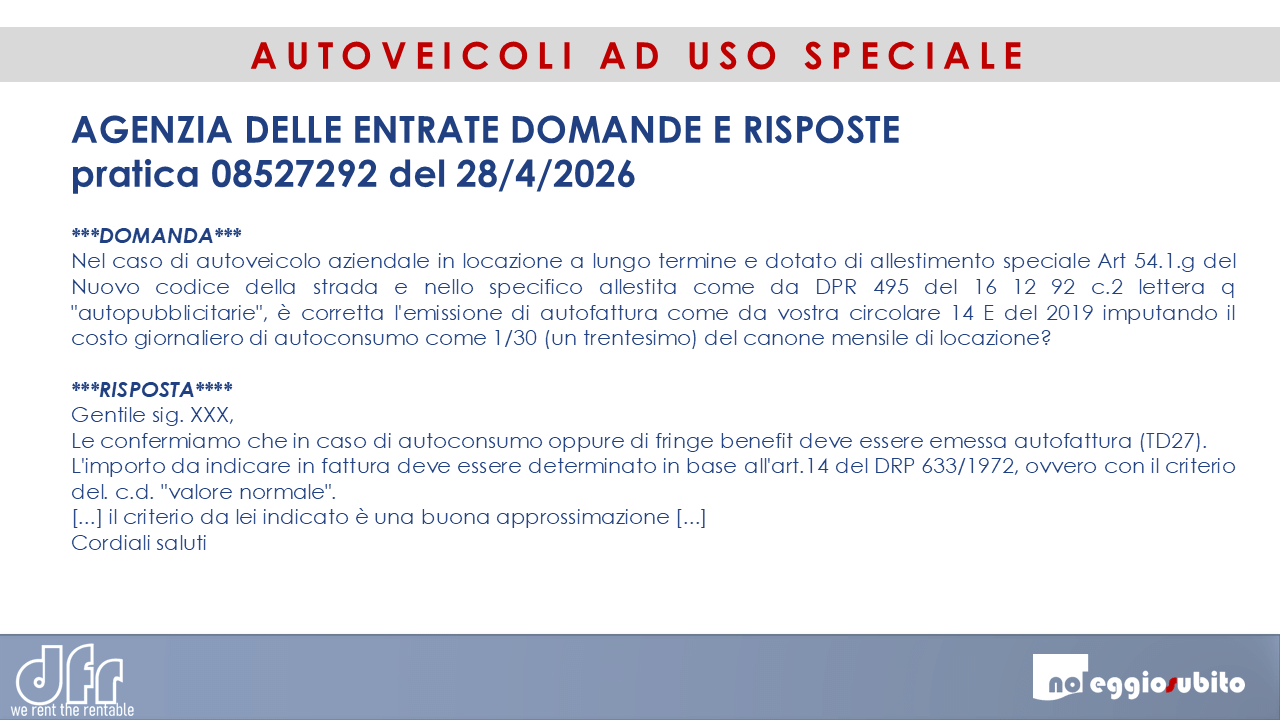
anche la Agenzia delle Entrate certifica che il mezzo è un bene strumentale. L'utilizzo per fini privati (autoconsumo) o a dipendenti (fringe benefit) è autorizzato dalle normative sui beni strumentali (autofatturazione TD27)
anche la Agenzia delle Entrate certifica che il mezzo è un bene strumentale. L’utilizzo per fini privati (autoconsumo) o a dipendenti (fringe benefit) è autorizzato dalle normative sui beni strumentali (autofatturazione)